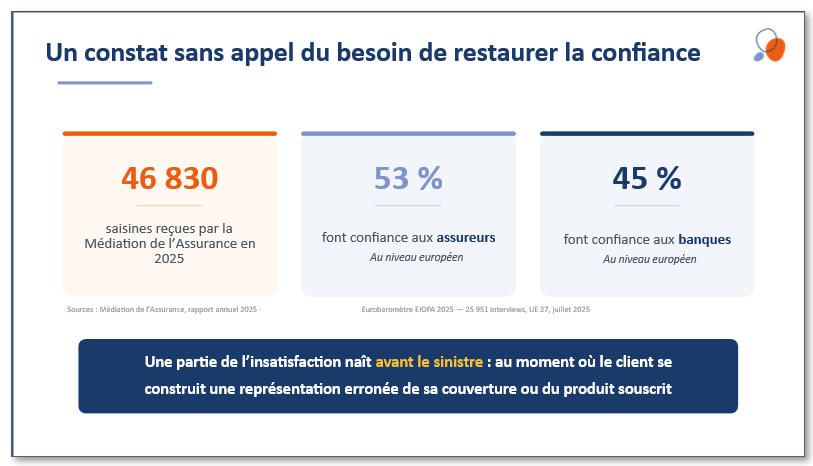
 Lorsqu’il s’agit de vérifier la conformité dans le secteur Banque-Finance-Assurance, côté organismes, les voyants sont généralement au vert : information bien remise, besoins recueillis, produit adapté... Mais côté clients, le constat est plus nuancé. La Médiation de l'Assurance a reçu un record de 46 830 saisines en 2025, et seuls 53 % des Européens font confiance aux assureurs pour leur proposer le bon produit (EIOPA). Pourquoi ? Parce qu’en assurance ou en banque, la conformité ne se « voit » pas : elle se « vit ». Le client achète en effet une promesse, dont il ne vérifiera la valeur que le jour où il en aura besoin, parfois des années plus tard.
« Je pensais être couvert »
Des études menées par Audirep auprès d’assurés santé le confirment : si 93 % d’entre eux estiment que leur contrat répond à leurs besoins, seuls 70 % déclarent en connaître réellement le contenu ! Ainsi, ces chiffres ne mesurent pas une vraie connaissance, mais seulement un sentiment de connaissance. Le malentendu éclate au moment du soin : « Pour mes lunettes, j'ai payé 600 € et on ne m'a remboursé qu'un euro. »
« Le déclaratif rassure, mais quand on creuse, beaucoup ignorent ce que recouvre une franchise ou un pourcentage de la base de remboursement », observe Anne-Sophie Creyssel, Directrice conseil en études quantitatives Banque-Finance-Assurance. Or, les études représentent une opportunité d’aller plus loin en mesurant l'écart entre le conseil délivré et le conseil compris.
Mettre l'assuré en situation
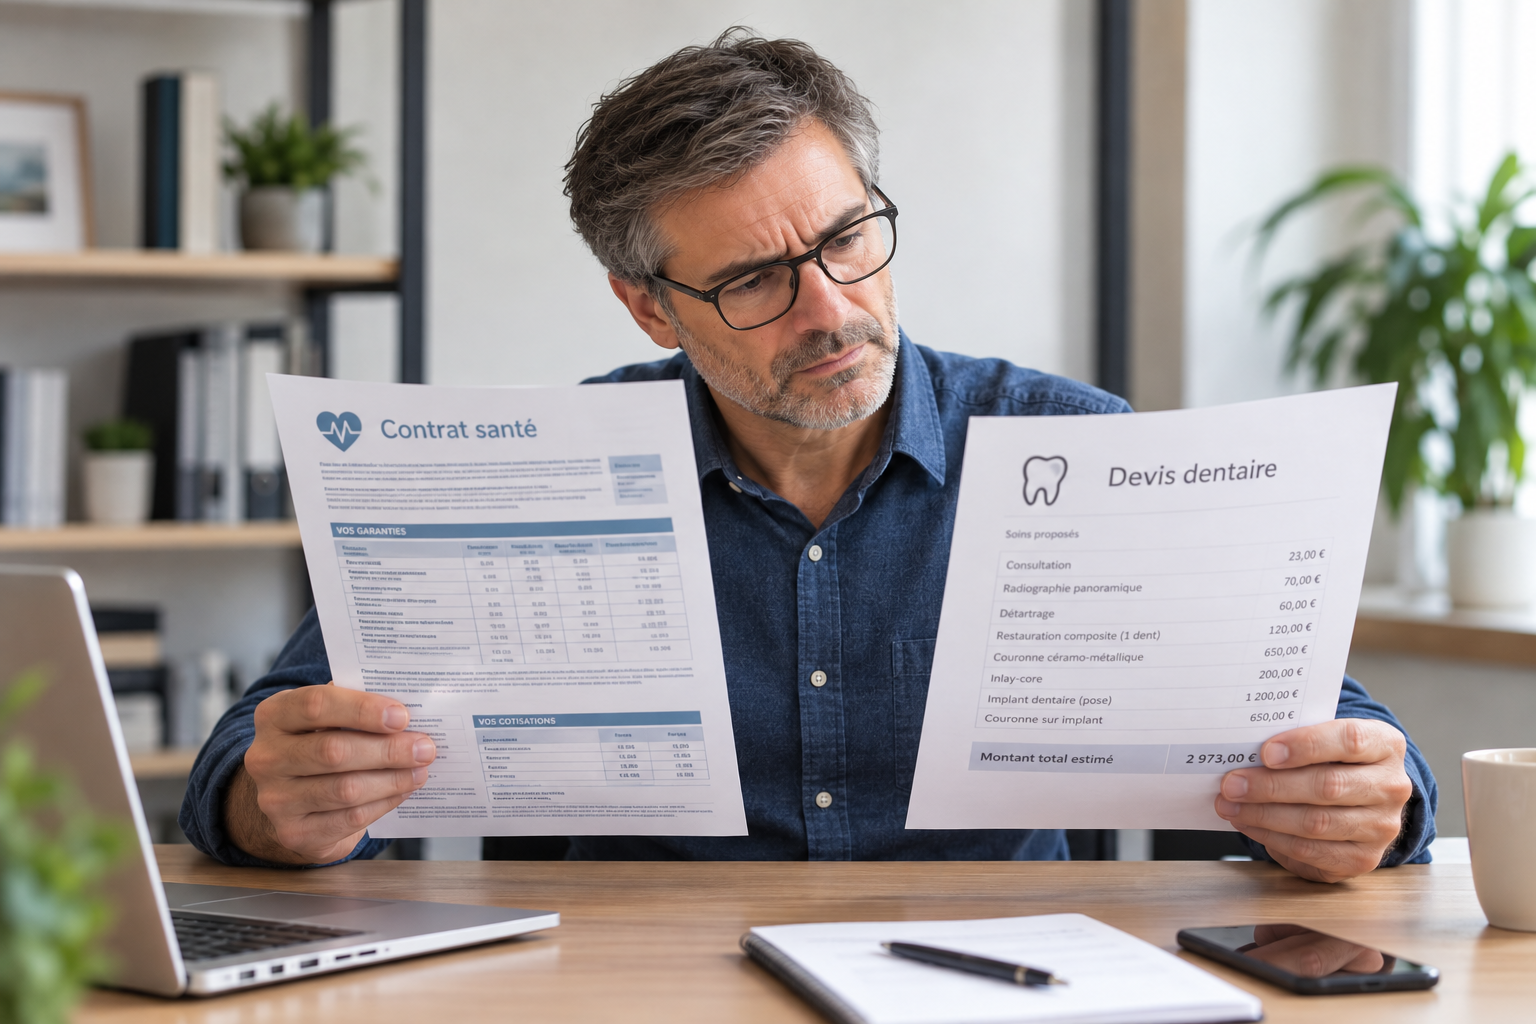
L’équipe Audirep propose une approche avec une nouvelle façon de questionner : plutôt que de poser une question de conformité (« Le tableau est-il clair pour vous ? »), on met le client en situation pour mesurer sa représentation mentale de l’anticipation.
Une première phase qualitative d’entretiens « think aloud », au cours de laquelle le client réagit à haute voix devant son tableau de garantie, permet de détecter les nœuds d’incompréhension. Ensuite, le dispositif de mise en situation réelle intervient : le client doit payer une couronne à 700 euros, sa garantie indique 450% de la base de remboursement, combien pense-t-il avoir de reste à charge ? Le reste à charge réel est ensuite révélé, avec ses écarts, la sur-confiance éventuelle et la réaction du client.
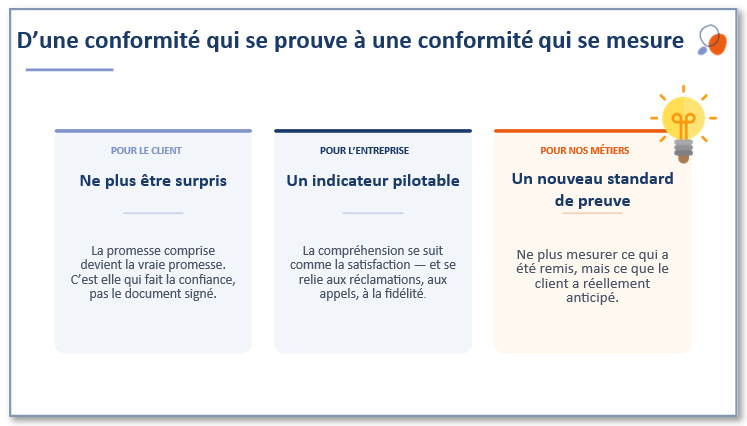
Cette méthodologie permet d’observer d’où provient l’incompréhension, et de la relier aux impacts concrets sur les autres indicateurs suivis par l’entreprise (appels, réclamations, insatisfaction, churn…) pour les éclairer. Pour passer du diagnostic à l’optimisation, une approche Trade-off permet de tester plusieurs formats de présentation des garanties et du reste à charge (en euros, scénarisés, interactifs…) et d’identifier celui qui réduit le plus les écarts entre les montants estimés et réels. « Notre philosophie : ne plus demander au client s'il a compris, mais le vérifier », résume Anne-Sophie Creyssel.